一、引言
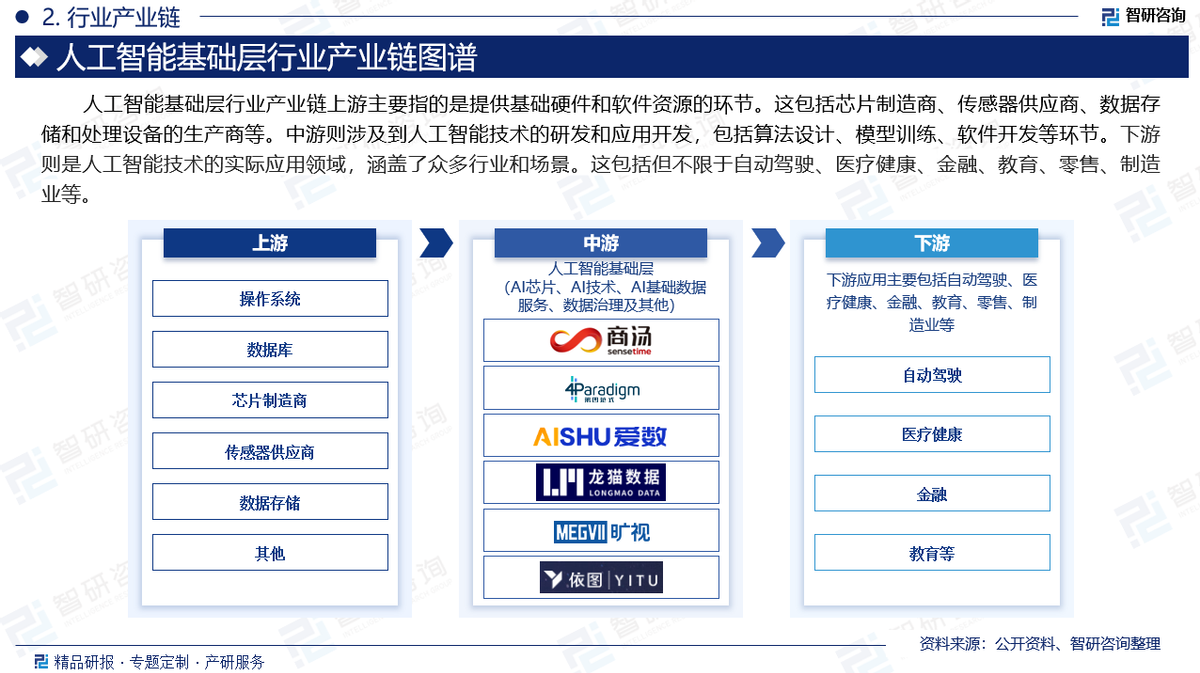
人工智能(AI)作为引领新一轮科技革命和产业变革的战略性技术,正在深刻改变全球经济和社会发展的格局。中国高度重视人工智能产业的发展,将其视为国家战略科技力量的重要组成部分。人工智能产业链可分为基础层、技术层和应用层,其中基础层是整个产业的基石,提供算力、算法和数据等核心资源;技术层涵盖机器学习、计算机视觉、语音识别等通用技术;应用层则面向具体场景,包括人工智能应用软件开发等。本报告聚焦中国人工智能基础层行业的发展概况、市场需求及投资态势,并兼论人工智能应用软件开发的相关情况,旨在为行业参与者和投资者提供参考。
二、中国人工智能基础层行业发展概况
(一)基础层定义与范围
人工智能基础层主要包括AI芯片、智能传感器、云计算、大数据、开源框架、算法平台等,是支撑人工智能技术研发和应用落地的底层基础设施。其中,AI芯片提供算力支持,云计算和大数据提供数据存储与处理能力,开源框架和算法平台提供算法开发与部署环境。
(二)发展现状
- 算力基础设施快速扩张
中国在算力基础设施建设方面取得显著进展。截至2023年底,中国在用数据中心机架总规模超过760万标准机架,算力总规模达到每秒19700百亿亿次浮点运算(EFLOPS),位居全球第二。智能算力规模持续扩大,多个智算中心投入运营,为人工智能训练和推理提供强大支撑。
- AI芯片国产化进程加速
中国AI芯片市场长期由英伟达等国际巨头主导,但近年来国产AI芯片企业快速崛起。华为昇腾、寒武纪、壁仞科技、天数智芯等企业推出了一系列AI训练和推理芯片,在性能上逐步缩小与国际先进水平的差距。美国出口管制措施倒逼国产替代加速,国产AI芯片在政府、金融、运营商等领域得到广泛应用。
- 开源框架与算法平台逐步完善
中国企业和科研机构积极布局开源框架和算法平台。百度的飞桨(PaddlePaddle)已成为国内领先的深度学习开源框架,汇聚了超过500万开发者。华为的MindSpore、旷视的MegEngine等也在不断发展壮大。相关开源生态的完善降低了人工智能开发门槛,促进了技术普及和创新。
- 智能传感器与数据服务稳步发展
智能传感器是人工智能感知世界的重要入口。中国在图像传感器、语音传感器等领域涌现出一批创新企业,如韦尔股份、歌尔股份等。数据服务方面,数据标注、数据治理等第三方服务市场快速增长,为人工智能模型训练提供高质量数据资源。
(三)存在的问题
尽管发展迅速,中国人工智能基础层仍面临一些挑战:一是高端AI芯片制造受制于光刻机等关键设备,先进制程受限;二是基础软件生态薄弱,开源框架的国际影响力不足;三是数据要素市场尚不成熟,数据流通和共享存在壁垒;四是基础层企业盈利能力较弱,研发投入大、回报周期长。
三、市场需求分析
(一)算力需求爆发式增长
随着大模型技术的兴起,人工智能算力需求呈指数级增长。以大语言模型为代表的AI模型参数规模从亿级跃升至万亿级,对智能算力提出了极高要求。据测算,训练一个千亿参数大模型需要数千张GPU及数周时间,推理阶段则需要持续稳定的算力支持。政府、电信、金融、互联网等行业对智能算力的需求持续旺盛,带动AI芯片、服务器、智算中心等基础设施的市场需求。
(二)AI芯片市场需求结构
从应用场景看,AI芯片需求主要来自云端训练和推理、边缘计算和终端设备。云端训练芯片市场由英伟达主导,但国产芯片在推理领域已占据一定份额。边缘计算芯片广泛应用于智能安防、自动驾驶、工业视觉等场景,需求快速增长。终端AI芯片则集成于智能手机、智能家居、可穿戴设备等,市场空间巨大。
(三)数据服务需求多元化
人工智能模型训练需要大量标注数据。随着应用场景的不断拓展,对多模态数据标注、特定领域数据标注的需求日益增长。数据治理、数据安全、隐私计算等服务需求也在上升,为数据服务商带来新的市场机遇。
(四)对人工智能应用软件开发的带动
基础层的发展直接带动应用层软件的繁荣。强大的算力、易用的开源框架和丰富的数据资源,降低了AI应用软件开发的门槛。越来越多的软件企业将AI能力集成到产品中,推动人工智能应用软件开发市场快速增长。据预测,2025年中国人工智能软件市场规模将超过3000亿元。
四、人工智能应用软件开发市场分析
(一)市场概况
人工智能应用软件开发是指将AI技术(如机器学习、计算机视觉、自然语言处理等)嵌入软件产品中,实现智能化功能。中国AI应用软件市场保持高速增长。2023年,中国人工智能软件市场规模约1500亿元,同比增长约30%。其中,计算机视觉、语音识别、自然语言处理等细分领域占比较大。
(二)主要应用领域
- 智能语音:智能语音技术在智能客服、智能家居、车载语音等场景广泛应用。科大讯飞、百度等企业占据市场领先地位。
- 计算机视觉:计算机视觉在安防、金融、医疗、工业质检等领域应用成熟。商汤科技、旷视科技、云从科技等企业提供人脸识别、图像识别等解决方案。
- 自然语言处理:大模型技术推动自然语言处理应用爆发,智能写作、对话机器人、智能翻译等产品不断涌现。百度文心一言、阿里通义千问等大模型产品引领市场。
- 行业解决方案:AI应用软件与行业深度结合,形成金融风控、医疗影像辅助诊断、智能制造、智慧城市等解决方案。
(三)竞争格局
中国AI应用软件市场呈现多元化竞争格局。互联网巨头(百度、阿里、腾讯、华为)凭借技术、数据和生态优势占据重要地位;AI独角兽企业(商汤、旷视、依图、云从等)在特定领域深耕;传统软件企业(用友、金蝶、东软等)加速AI转型;初创企业则在细分场景中寻求突破。
(四)发展趋势
1.B端市场成为主战场:随着消费级AI应用趋于饱和,企业级AI应用成为增长重点,AI+金融、AI+制造、AI+医疗等B端市场空间广阔。
2.大模型驱动应用创新:大模型技术降低了AI应用开发门槛,催生智能体(Agent)、AI原生应用等新形态。
3.平台化与生态化:头部企业构建AI开放平台,吸引开发者共建生态,形成平台+应用的商业模式。
4.学科融合与行业深耕:AI应用软件开发越来越需要与行业知识深度融合,通用AI产品与行业定制化解决方案并存。
五、投资分析
(一)投资热点
- AI芯片:国产AI芯片企业受到资本青睐,寒武纪、壁仞科技、燧原科技等企业获得大额融资。国家集成电路产业投资基金也加大对AI芯片的支持。
- 智算中心:多地政府和企业投资建设智算中心,为AI企业提供算力服务,相关基础设施投资成为热点领域。
- 大模型及应用:大模型赛道投资火热,互联网巨头和初创企业纷纷布局。AI应用软件,尤其是垂直行业解决方案,受到风险投资关注。
- AI应用软件:智能语音、计算机视觉、AI+医疗、AI+金融等领域的应用软件企业持续获得融资。
(二)投资风险
- 技术迭代风险:AI技术更新速度快,基础层投资大、回报周期长,存在技术路线变革带来的风险。
- 地缘政治风险:美国对华技术出口管制持续升级,影响高端AI芯片供应链稳定性。
- 商业化风险:部分AI应用软件企业盈利能力尚未验证,To B市场拓展难度大。
- 数据合规风险:人工智能应用涉及大量用户数据,数据隐私和安全监管趋严。
(三)投资建议
- 关注基础层国产替代机会:重点关注具有自主知识产权的AI芯片、EDA工具、开源框架等企业,特别是在美对华管制背景下具备国产替代能力的企业。
- 布局算力基础设施:智算中心、数据中心等算力基础设施具有长期投资价值,可关注相关建设运营企业以及液冷、光模块等配套产业。
- 聚焦垂直行业AI应用:在金融、医疗、制造、教育等垂直行业拥有深厚积累和数据的AI应用软件企业更具投资价值。
- 分散风险,长期投资:人工智能产业投资周期较长,建议采取组合投资策略,分散风险,关注企业的长期技术壁垒和商业落地能力。
- 关注大模型应用落地:大模型技术日趋成熟,投资重点应从模型研发转向应用落地,关注AI原生应用、智能体平台等方向。
六、结论
中国人工智能基础层行业正处于快速发展阶段,算力基础设施、AI芯片、开源框架等领域取得显著进步,但仍面临核心技术受制于人的挑战。市场需求持续旺盛,算力需求爆发式增长,应用软件开发市场前景广阔。投资方面,AI芯片、智算中心、AI应用软件等是热点领域,但需注意技术、地缘政治、商业化等风险。随着政策支持力度加大、技术不断突破和生态逐步完善,中国人工智能基础层行业有望实现跨越式发展,为人工智能应用软件开发提供坚实支撑,推动人工智能产业整体迈向更高水平。